Prix à l'étranger
Fixer les prix à l'étranger : devises, taxes et frais de port
La conversion est une multiplication : montant dans la devise de départ × taux de change = montant dans la devise cible. Avec un taux EUR/CHF de 0,95, 1'000 € × 0,95 donnent 950 CHF.
Avec quel taux de change calculer
La conversion est une multiplication : montant dans la devise de départ × taux de change = montant dans la devise cible. Avec un taux EUR/CHF de 0,95, 1'000 € × 0,95 donnent 950 CHF.
On obtient le cours inverse en divisant 1 par le cours connu. Pour un taux EUR/CHF de 0,95, le taux CHF/EUR s'élève à 1 / 0,95 = 1,0526, et 5'000 CHF équivalent à 5'263 €.
Le cours affiché par les moteurs de recherche est le cours interbancaire. Les banques classiques y ajoutent une marge de change (spread) de l'ordre de 1,5 % à 3 %.
Cette marge impacte directement le montant perçu : 10'000 CHF au cours interbancaire CHF/EUR de 1,05 donnent 10'500 €, tandis qu'une marge de 2 % réduit ce montant à 10'290 € – soit une perte de 210 €.
Pour calculer les prix à l'étranger, on ne se base donc pas sur le cours interbancaire affiché, mais sur son propre cours bancaire, corrigé de la marge. En cas d'achat en devise étrangère et de vente en francs, on calcule avec le cours qui réduit le plus le produit de la vente.
Ne pas intégrer les fluctuations de change dans la marge
Le cours du marché n'est jamais fixe : il fluctue à la seconde près durant les jours ouvrables. Une liste de prix à l'étranger basée sur un cours journalier n'est donc valable que tant que ce cours reste inchangé.
Trois facteurs influencent particulièrement les cours : les décisions de taux d'intérêt de la Banque nationale suisse rendent le franc plus attractif pour les investisseurs, les pays dont l'inflation est plus faible que celle de leurs partenaires commerciaux voient leur monnaie tendanciellement s'apprécier, et lors de crises géopolitiques ou économiques, les investisseurs achètent massivement des francs suisses comme valeur refuge.
Selon Raiffeisen, la majorité des PME concernées ne se couvrent pas contre les fluctuations monétaires et spéculent ainsi sur l'avenir. Le commerce avec l'étranger comporte un risque de change pour presque toutes les entreprises suisses.
L'opération au comptant permet de changer une devise immédiatement, le règlement s'effectuant standardement sous deux jours ouvrables ; elle n'offre toutefois aucune couverture contre le risque de change.
Dans le cadre d'une opération à terme, les devises étrangères sont changées à une date future ; le montant et le taux de change sont fixés de manière contraignante, indépendamment de l'évolution ultérieure.
Plutôt que d'intégrer globalement le risque de change dans les prix, il est possible de limiter la validité de l'offre : la validité des prix est fixée pour une période donnée, et une clause de change dans le contrat précise à partir de quel écart de cours un nouveau calcul sera effectué.
Les volumes plus importants peuvent être couverts par une opération à terme au cours à terme actuel.
Intégrer correctement la TVA et les taxes
La condition préalable à l'exonération fiscale pour exportation est l'exportation directe : l'objet est transporté à l'étranger par le fournisseur, l'acheteur ou un tiers mandaté, ou placé dans un entrepôt douanier ouvert ou un entrepôt franc. L'Administration fédérale des contributions (AFC) décide de l'exonération fiscale.
Sont considérés comme preuve d'exportation la décision électronique d'exportation (e-dec Export) avec signature numérique, le double de la déclaration en douane pour le tabac brut et les produits du tabac (form. 11.44) estampillé par les douanes, un document douanier attestant de la clôture d'une procédure d'admission temporaire, ainsi que le document d'exportation confirmé par les douanes dans le trafic voyageur. Sans une telle preuve, la livraison doit être imposée à l'intérieur du pays.
Dans le pays de destination, des taxes à l'importation peuvent en revanche s'appliquer. Un certificat d'origine établi en Suisse permet souvent aux marchandises d'être admises en franchise de droits ou moyennant des frais réduits.
Pour l'entrée en Suisse, il existe une franchise en valeur de 150 francs pour les marchandises destinées à un usage privé ou à être offertes en cadeau. Elle ne peut être revendiquée qu'une seule fois par personne et par jour et s'applique également aux enfants ; la valeur retenue est celle après déduction de la TVA étrangère, si celle-ci est indiquée sur le reçu.
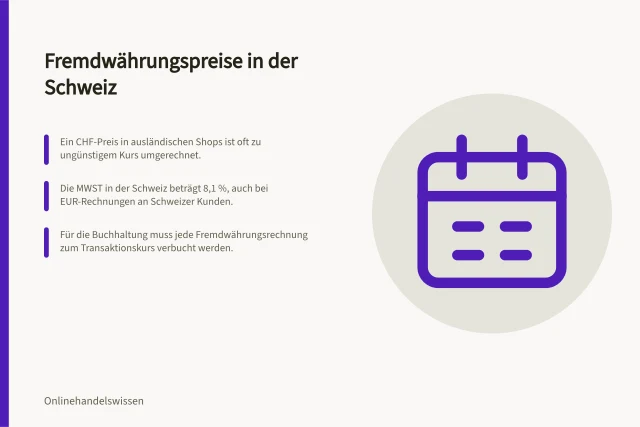
Si la valeur totale dépasse 150 francs, la valeur totale des marchandises importées devient soumise à la TVA ; les articles individuels d'une valeur supérieure à 150 francs sont toujours imposables, indépendamment du nombre de personnes. Le taux s'élève à 8,1 %, et à 2,6 % pour certaines marchandises telles que les denrées alimentaires, les boissons non alcoolisées, les livres, les magazines ou les médicaments.
Ces règles s'appliquent aux marchandises accompagnées. Pour les marchandises commandées à l'étranger et livrées par la poste ou par service de messagerie, d'autres dispositions s'appliquent – un point qu'il convient de mentionner dans la communication avec la clientèle.
Comparaison de la TVA en Suisse et à l'étranger
- Suisse – TVA à l'importation8,1 % (2,6 % pour les denrées alimentaires, les boissons non alcoolisées, les livres, les magazines, les médicaments)
- Suisse – Franchise en valeur pour l'entrée privée150 CHF par personne et par jour (pour usage privé ou cadeaux)
- Prix à l'étranger – Exonération fiscale à l'exportationUniquement avec preuve d'exportation valide (par ex. e-dec Export, déclaration en douane estampillée)
Séparer les frais de port, le dédouanement et les coûts annexes
Dans le calcul, il faut distinguer trois blocs : le transport (fret et emballage), la déclaration en douane (enregistrement et formulaires) et les frais de dédouanement facturés par le prestataire ou le transitaire mandaté.
Pour les lettres et colis vers l'étranger, une déclaration en douane est nécessaire. Une entreprise de transport professionnelle procure généralement tous les documents nécessaires et prend en charge les formalités douanières, les formalités de transit et les formalités pour les produits de perfectionnement.
Les droits de douane dépendent du poids brut d'un envoi et s'élèvent généralement à moins de 1 CHF par kilogramme. Il existe des exceptions pour les textiles et les denrées alimentaires ; l'alcool et le tabac sont taxés plus lourdement.
Lors de l'entrée en Suisse, des droits de douane s'ajoutent au montant de la taxe si les marchandises accompagnées dépassent les franchises pour les boissons alcoolisées, les produits du tabac et certaines denrées alimentaires.
Pour les envois provenant de boutiques en ligne étrangères vers la Suisse, des frais surviennent souvent à la douane qui ne sont inclus ni dans le prix d'achat ni dans les frais de port. Celui qui livre en Suisse indique donc ce poste séparément dans la liste de prix à l'étranger ou dans la confirmation de commande, plutôt que de le réclamer ultérieurement au destinataire.
Du calcul à la formule de prix fiable
La logique de vérification se déroule en quatre étapes : prix d'achat ou de revient en devise étrangère, conversion avec le cours bancaire corrigé de la marge de change, taxes dans le pays d'origine (exonération à l'exportation uniquement sur preuve) ainsi que taxes et dédouanement dans le pays de destination.
Un exemple détaillé : un prix à l'étranger de 10'000 CHF donne, au cours interbancaire CHF/EUR de 1,05, environ 10'500 € ; une marge de 2 % réduit le produit de la vente à 10'290 €. Le transport et le dédouanement s'ajoutent, leur montant n'étant déterminé qu'avec le poids brut et le type de marchandise.
Liste de contrôle avant la validation de la liste de prix : Une preuve d'exportation existe-t-elle pour chaque livraison bénéficiant d'un avantage ? Le cours de calcul inclut-il la marge de change de 1,5 % à 3 % ? La validité des prix et la clause de change sont-elles réglementées dans l'offre ?
Autres points à vérifier : Les opérations au comptant ou à terme sont-elles clarifiées pour les volumes plus importants ? Le poids brut de l'envoi est-il connu et la marchandise classée dans le tarif douanier suisse (TARES) ? Et la franchise en valeur de 150 francs ainsi que la TVA à l'importation de 8,1 % respectivement 2,6 % sont-elles mentionnées dans la communication avec la clientèle ?
Valeurs importantes pour le calcul des prix à l'étranger
- 1,5%Marge de change (cours bancaire)
- 1Droits de douane (moyenne)
- 150Franchise pour l'entrée en Suisse
- 2,6%Taux de TVA pour certaines marchandises