Crossborder
Paiements transfrontaliers : devises, virements et risques
Un paiement est considéré comme transfrontalier lorsque l'un des comptes impliqués se trouve en dehors de l'espace SEPA ou lorsqu'un changement de devise est nécessaire. Ces deux caractéristiques peuvent apparaître isolément ou conjointement.
Quand un paiement devient transfrontalier
Un paiement est considéré comme transfrontalier lorsque l'un des comptes impliqués se trouve en dehors de l'espace SEPA ou lorsqu'un changement de devise est nécessaire. Ces deux caractéristiques peuvent apparaître isolément ou conjointement.
La Suisse fait partie de l'espace SEPA, bien qu'elle utilise le franc suisse et non l'euro. Les virements en francs ne sont donc pas considérés comme des paiements SEPA.
Un virement d'euros vers un compte en francs suisses en Suisse constitue un virement international. Il est généralement plus coûteux, assorti de frais de change et plus lent qu'un paiement SEPA.
Les boutiques en ligne ayant des fournisseurs, des prestataires de services ou des clientes à l'étranger génèrent régulièrement des paiements internationaux. Chacun de ces paiements nécessite, avant exécution, un examen attentif de la devise, des frais et des délais.
Paiements SEPA depuis la Suisse : oui pour l'euro, non pour le franc
SEPA signifie Single Euro Payments Area et désigne une norme commune pour les paiements en euros. L'espace SEPA comprend 41 États européens, qui ne sont pas seulement des pays de la zone euro, mais aussi des États disposant de leur propre monnaie, comme la Suisse (CHF), le Royaume-Uni (GBP), la Suède (SEK) ou la Pologne (PLN) (wise.com).
Depuis la Suisse, il est possible d'envoyer et de recevoir des paiements en euros vers d'autres pays SEPA, à condition que l'institution financière participante y soit affiliée. Les virements en francs suisses ne sont pas considérés comme des paiements SEPA.
L'IBAN et le BIC permettent d'identifier clairement le compte et l'institution financière. Les deux premières lettres de l'IBAN indiquent le pays du compte.
Pour les paiements SEPA, la règle de répartition des frais SHA s'applique par principe : le donneur d'ordre et le bénéficiaire supportent eux-mêmes les frais auprès de leur propre institution financière. Le SEPA n'est pas gratuit – surtout pas en Suisse.
SEPA vs virements internationaux SWIFT : aperçu des coûts et des délais
- Zone de destination
- Espace SEPA (p. ex. pays de l'UE)
- Devise
- Euro (EUR) – Franc suisse (CHF) non autorisé
- Modèle de frais
- SHA (le donneur d'ordre et le bénéficiaire supportent chacun leurs frais)
- Marge de change
- Non applicable (pas de conversion de devise)
- Réseau
- Système SEPA
- Zone de destination
- En dehors de l'espace SEPA
- Devise
- Toutes devises (y compris CHF → EUR ou EUR → CHF)
- Modèle de frais
- SHA, BEN ou OUR (selon l'accord)
- Marge de change
- Souvent incluse – souvent cachée dans la différence de taux
- Réseau
- SWIFT
Paiements transfrontaliers via SWIFT : déroulement, durée et points de contrôle
Les virements internationaux sont des paiements effectués en dehors de l'espace SEPA ou impliquant un changement de devise. Ils transitent souvent par SWIFT, qui opère à l'échelle mondiale et exécute des paiements dans toutes les devises.
Comme les fonds transitent par des réseaux bancaires mondiaux, un tel virement prend plus de temps qu'un paiement SEPA. Cette différence de délai doit être prise en compte pour les échéances de paiement.
Avant l'envoi, il convient de vérifier l'IBAN et le BIC du bénéficiaire, les réglementations locales dans le pays de destination ainsi que les mouvements actuels des taux de change. En cas de conversion de devise, des frais de change supplémentaires s'appliquent ; une comparaison préalable du taux et des frais permet de visualiser la majoration avant l'exécution.
Déroulement d'un virement international SWIFT
- 1. Passation de l'ordreSaisie de l'IBAN, du BIC, du montant et de la devise de destination
- 2. Vérification du taux de changeContrôle du taux du marché et de la marge – réalisation d'une comparaison préalable
- 3. Traitement par la banqueTransmission via le réseau SWIFT
- 4. Banques intermédiairesLes fonds sont acheminés par des banques intermediaries
- 5. Versement dans le pays de destinationLe bénéficiaire reçoit le montant dans la devise de destination
Conversion des devises : intégrer les coûts fixes et la marge de change
Lors des paiements internationaux, outre les coûts fixes, une marge s'applique souvent au taux de change. Ces deux postes déterminent ensemble le prix, et non la seule ligne de frais.
Les banques dissimulent leurs marges dans le taux de change, en plus des coûts fixes. Les Fintechs, en revanche, affichent le taux réel du marché et indiquent leurs frais de manière transparente.
La comparaison porte sur le prix total : le montant qui arrive chez le bénéficiaire dans la devise de destination. Le taux et les frais doivent être indiqués séparément afin que la majoration soit visible. Avant la passation de l'ordre, il faut également clarifier quelle règle de répartition des frais s'applique et si les frais sont à la charge du donneur d'ordre, du bénéficiaire ou partagés.
Banques vs Fintechs pour les paiements internationaux
- Avantages des banques
- Institutions familières, sécurité élevée, conseil local
- Inconvénients des banques
- Marges de change cachées, coûts totaux plus élevés
- Avantages des Fintechs (p. ex. Wise)
- Transparence : taux du marché + frais clairs, marges plus faibles
- Inconvénients des Fintechs
- Service client limité, moindre présence locale
Espèces et titres au-delà des frontières : obligation de déclarer dès 10'000 francs
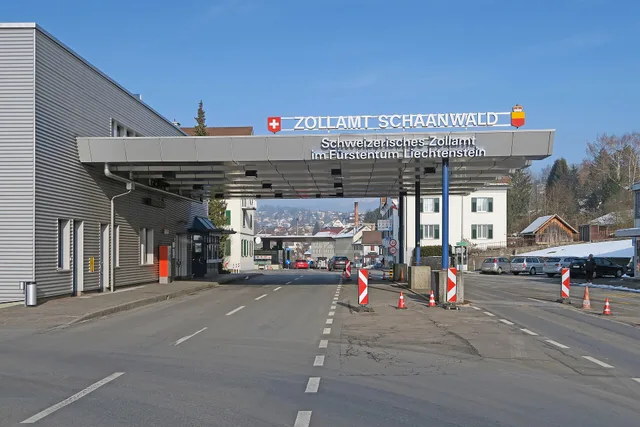
Les moyens de paiement au porteur – espèces, devises étrangères et titres tels que actions, obligations ou chèques – peuvent être introduits en Suisse, transitent par la Suisse ou en sortir en quantité illimitée. Une déclaration à l'Administration fédérale des douanes (AFD) n'est pas nécessaire. Lors d'un contrôle, il existe toutefois l'obligation de fournir des renseignements véridiques.
À partir de 10'000 francs suisses ou en cas de soupçon, des informations sur l'identité, l'origine et la destination des moyens de paiement au porteur, ainsi que sur le bénéficiaire effectif, sont exigées. À partir de 10'000 francs, ces informations sont enregistrées dans le système d'information de l'AFD.
Le refus de fournir des renseignements ou la fourniture de fausses indications constituent une infraction administrative et peuvent entraîner une amende. En cas de soupçon de blanchiment d'argent ou de financement du terrorisme, les moyens de paiement au porteur peuvent être provisoirement saisis ou remis à la police.
D'autres pays ont des dispositions différentes ; l'AFD recommande de s'adresser aux autorités étrangères compétentes. La base du contrôle suisse est l'Ordonnance sur le contrôle du trafic transfrontalier d'espèces (RS 631.052).
Seuils pour le transport d'espèces vers la Suisse
- Obligation de déclaration à partir de
- 10'000 CHF
- Compétence en cas de soupçon
- Saisie par l'AFD
- Base légale
- Ordonnance sur le trafic transfrontalier d'espèces (RS 631.052)
- Enregistrement dans le système
- Oui – dans le système d'information de l'AFD
Obligations de déclaration dans le pays de destination et risque de blanchiment d'argent
La Suisse ne connaît pas d'obligation générale de déclaration pour les virements vers l'étranger. D'autres pays appliquent des seuils ; en Allemagne, les paiements supérieurs à 50'000 euros ou leur équivalent doivent être déclarés conformément à l'Ordonnance sur le commerce extérieur (AWV).
Ces obligations de déclaration visent à prévenir le blanchiment d'argent et le financement du terrorisme. En Suisse, la Loi sur le blanchiment d'argent (LBA) constitue la base de cette lutte.
Avant d'effectuer un paiement vers l'étranger, il convient de vérifier les règles du pays de destination. Le donneur d'ordre et le bénéficiaire peuvent être concernés.
Comptes et services bancaires Suisse-UE : restreints, possibles de manière passive
La prestation active transfrontalière de services bancaires et de services liés aux titres depuis la Suisse vers l'UE est restreinte. L'UE figure parmi les principaux marchés d'exportation des banques suisses ; près de 40 % des fortunes gérées de manière transfrontalière depuis la Suisse proviennent d'Europe occidentale.
La prestation passive de services reste autorisée, c'est-à-dire exclusivement à l'initiative des clientes et clients. Des exceptions existent pour des pays comme l'Allemagne, qui permettent aux banques suisses un accès au marché sur une base bilatérale, ainsi que pour certains services et catégories de clientèle.
CRD VI précise et harmonise partiellement les exigences relatives aux services bancaires transfrontaliers fournis par des instituts de pays tiers, notamment les crédits et les dépôts qui ne sont pas liés à des services sur titres. CRD VI n'introduit pas d'interdiction générale et ne change rien au fait que les clientes et clients de l'UE peuvent détenir des comptes existants auprès de banques suisses ou en ouvrir de nouveaux. La prestation passive de services reste autorisée.
La reconnaissance de l'équivalence de la réglementation suisse est une condition préalable à l'accès de l'ensemble du secteur financier. Elle existe pour des éléments centraux, mais n'est pas encore complète ; des procédures de reconnaissance, entre autres concernant AIFMD, MIFIR, EMIR et CSDR, sont en cours.
Vérification des risques avant la passation de l'ordre de paiement
Les taux de change peuvent fluctuer entre la passation de l'ordre et son exécution. En cas de conversion de devise, il convient de vérifier le taux appliqué et le montant arrivant chez le bénéficiaire.
Faire indiquer séparément les coûts fixes et la majoration de change. Des marges opaques augmentent le prix total sans apparaître dans la ligne de frais.
Les virements internationaux prennent plus de temps que les paiements SEPA. Planifier les échéances de paiement en conséquence. Vérifier l'IBAN et le BIC du bénéficiaire avant l'envoi ; les deux premières lettres de l'IBAN indiquent le pays du compte.
Pour les moyens de paiement au porteur à partir de 10'000 francs, l'obligation de renseigner et d'enregistrer de l'AFD s'applique. Pour les paiements vers l'étranger, vérifier les seuils du pays de destination, par exemple 50'000 euros en Allemagne.
La prestation active de services bancaires et de services liés aux titres depuis la Suisse vers l'UE est restreinte. Clarifier au préalable la marge de manœuvre pour des projets concrets.
Les interlocuteurs sont votre propre institution financière pour les taux, les frais et l'exécution, ainsi que l'AFD pour les questions relatives aux moyens de paiement au porteur. Pour les réglementations dans le pays de destination, les autorités étrangères sont compétentes.
Vérification des risques avant un paiement international
- Vérifier l'IBAN et le BIC du bénéficiaire
- Prendre en compte les fluctuations des taux de change
- Faire indiquer séparément le taux et les frais
- Clarifier la règle de répartition des frais (SHA, BEN, OUR)
- Vérifier le seuil du pays de destination (p. ex. 50'000 € en Allemagne)
- Prestation passive de servicesvérifier la marge de manœuvre
- Contacter l'AFD pour les questions relatives aux moyens de paiement au porteur
- S'informer auprès des autorités étrangères compétentes