Crossborder
Pagamenti transfrontalieri: valute, bonifici e rischi
Un pagamento è considerato transfrontaliero quando uno dei conti coinvolti si trova al di fuori dello spazio SEPA o quando è implicato un cambio di valuta. Entrambe le caratteristiche possono presentarsi singolarmente o congiuntamente.
Quando un pagamento diventa transfrontaliero
Un pagamento è considerato transfrontaliero quando uno dei conti coinvolti si trova al di fuori dello spazio SEPA o quando è implicato un cambio di valuta. Entrambe le caratteristiche possono presentarsi singolarmente o congiuntamente.
La Svizzera fa parte dello spazio SEPA, sebbene utilizzi il franco svizzero e non l'euro. I bonifici in franchi non sono quindi considerati pagamenti SEPA.
Un bonifico da euro a un conto in franchi svizzeri in Svizzera costituisce un bonifico internazionale. Di norma è più costoso, comporta spese di cambio ed è più lento rispetto a un pagamento SEPA.
Gli negozi online con fornitori, prestatori di servizi o clienti all'estero generano regolarmente pagamenti internazionali. Ciascuno di questi pagamenti richiede, prima dell'esecuzione, una verifica della valuta, delle spese e dei tempi di esecuzione.
Pagamenti SEPA dalla Svizzera: sì all'euro, no ai franchi
SEPA sta per Single Euro Payments Area e designa uno standard comune per i pagamenti in euro. Allo spazio SEPA aderiscono 41 Stati europei, non solo paesi della zona euro, ma anche Stati con valuta propria come la Svizzera (CHF), il Regno Unito (GBP), la Svezia (SEK) o la Polonia (PLN) (wise.com).
Dalla Svizzera è possibile inviare e ricevere pagamenti in euro verso altri paesi SEPA, purché l'istituto finanziario coinvolto partecipi al sistema. I bonifici in franchi svizzeri non rientrano tra i pagamenti SEPA.
L'IBAN e il BIC identificano inequivocabilmente il conto e l'istituto finanziario. Le prime due lettere dell'IBAN indicano il paese del conto.
Per i pagamenti SEPA vale fondamentalmente solo la regola sulle spese SHA: il mandante e il beneficiario sostengono autonomamente le commissioni presso il rispettivo istituto finanziario. SEPA non è gratuito, soprattutto non in Svizzera.
SEPA vs. bonifici SWIFT internazionali: panoramica su costi e durata
- Regione di destinazione
- Spazio SEPA (ad es. paesi UE)
- Valuta
- Euro (EUR) – Franco svizzero (CHF) non consentito
- Modello di commissioni
- SHA (mandante e beneficiario pagano ciascuno le proprie commissioni)
- Margine di cambio
- Non applicabile (nessun cambio di valuta)
- Rete
- Sistema SEPA
- Regione di destinazione
- Al di fuori dello spazio SEPA
- Valuta
- Qualsiasi (incl. CHF → EUR o EUR → CHF)
- Modello di commissioni
- SHA, BEN o OUR (a seconda dell'accordo)
- Margine di cambio
- Spesso incluso – spesso nascosto nella differenza di corso
- Rete
- SWIFT
Pagamenti transfrontalieri via SWIFT: procedura, durata e punti di controllo
I bonifici internazionali sono pagamenti al di fuori dello spazio SEPA o che comportano un cambio di valuta. Spesso transitano attraverso SWIFT, che opera a livello globale ed esegue pagamenti in tutte le valute.
Poiché il denaro viene instradato attraverso reti bancarie globali, un tale bonifico richiede più tempo rispetto a un pagamento SEPA. Questa differenza temporale deve essere considerata nella pianificazione delle scadenze di pagamento.
Prima dell'invio, è necessario verificare l'IBAN e il BIC del beneficiario, le normative locali nel paese di destinazione e gli attuali movimenti dei tassi di cambio. In caso di cambio di valuta si aggiungono i costi di conversione; un confronto preventivo del corso e delle commissioni mostra il sovrapprezzo prima dell'esecuzione.
Svolgimento di un bonifico SWIFT internazionale
- 1. Emissione dell'ordineInserire IBAN, BIC, importo e valuta di destinazione
- 2. Verifica del tasso di cambioControllare il corso di mercato e il margine – effettuare un confronto preventivo
- 3. Elaborazione da parte della bancaTrasmissione tramite la rete SWIFT
- 4. Banche intermediarieIl denaro viene instradato attraverso banche intermediarie
- 5. Accreditamento nel paese di destinazioneIl beneficiario riceve l'importo nella valuta di destinazione
Conversione delle valute: classificazione dei costi fissi e del margine di cambio
Nei pagamenti internazionali, oltre ai costi fissi, si applica spesso un margine sul tasso di cambio. Entrambe le voci insieme determinano il prezzo, non solo la riga delle commissioni.
Le banche nascondono i loro margini nel tasso di cambio, oltre ai costi fissi. Le fintech, invece, mostrano il effettivo corso di mercato e indicano le loro commissioni in modo trasparente.
Il confronto va effettuato sul prezzo totale: l'importo che arriva al beneficiario nella valuta di destinazione. Corso e commissioni devono essere indicati separatamente, affinché il sovrapprezzo sia visibile. Prima dell'ordine bisogna inoltre chiarire quale regola sulle spese si applica e se le commissioni sono a carico del mandante, del beneficiario o condivise.
Banche vs. Fintech nei pagamenti internazionali
- Vantaggi delle banche
- Istituzioni familiari, alta sicurezza, consulenza locale
- Svantaggi delle banche
- Margini di cambio nascosti, costi totali più elevati
- Vantaggi delle Fintech (ad es. Wise)
- Trasparenza: corso di mercato + commissioni chiare, margini più bassi
- Svantaggi delle Fintech
- Servizio clienti limitato, minore presenza locale
Contanti e titoli oltre confine: obbligo di dichiarazione da 10'000 franchi
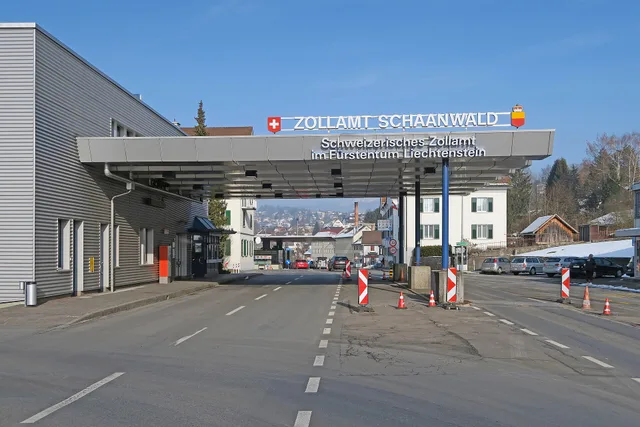
I mezzi di pagamento in contanti – denaro contante, valute estere e titoli come azioni, obbligazioni o assegni – possono essere introdotti in Svizzera, transitare attraverso la Svizzera ed esportati dalla Svizzera senza limiti quantitativi. Non è necessaria una registrazione presso l'Ufficio federale della dogana e della sicurezza dei confini (BAZG). In caso di controllo sussiste tuttavia l'obbligo di fornire informazioni veritiere.
A partire da 10'000 franchi svizzeri o in caso di sospetto, vengono richieste indicazioni sulla persona, sull'origine e sulla destinazione dei mezzi di pagamento in contanti, nonché sulla persona economicamente avente diritto. A partire da 10'000 franchi, queste informazioni vengono registrate nel sistema informativo del BAZG.
Il rifiuto di fornire informazioni o dichiarazioni false costituiscono una contravvenzione e possono comportare una multa. In caso di sospetto di riciclaggio di denaro o finanziamento del terrorismo, i mezzi di pagamento in contanti possono essere sequestrati provvisoriamente o consegnati alla polizia.
Altri paesi hanno disposizioni divergenti; il BAZG raccomanda di rivolgersi alle autorità estere competenti. La base del controllo svizzero è l'Ordinanza sul controllo del traffico transfrontaliero di mezzi di pagamento in contanti (RS 631.052).
Soglie per il trasporto di mezzi di pagamento in contanti in Svizzera
- Obbligo di dichiarazione da
- 10'000 CHF
- Potere di disposizione in caso di sospetto
- Sequestro da parte del BAZG
- Base normativa
- Ordinanza sul traffico transfrontaliero di mezzi di pagamento in contanti (RS 631.052)
- Registrazione nel sistema
- Sì – nel sistema informativo del BAZG
Obblighi di dichiarazione nel paese di destinazione e rischio di riciclaggio
La Svizzera non prevede un obbligo generale di dichiarazione per i bonifici verso l'estero. Altri paesi lavorano con soglie; in Germania, i pagamenti superiori a 50'000 euro o equivalente sono soggetti a obbligo di dichiarazione secondo l'Ordinanza sul commercio estero (AWV).
Tali obblighi di dichiarazione mirano a prevenire il riciclaggio di denaro e il finanziamento del terrorismo. In Svizzera, la Legge sul riciclaggio di denaro (LRec) costituisce la base della lotta contro questi fenomeni.
Prima di effettuare un pagamento all'estero, è necessario verificare le norme del paese di destinazione. Possono essere interessati sia il mandante che il beneficiario.
Conti e servizi bancari Svizzera-UE: limitati, possibili in forma passiva
I servizi bancari e di negoziazione di valori mobiliari attivi transfrontalieri dalla Svizzera verso l'UE sono limitati. L'UE è uno dei principali mercati di esportazione per le banche svizzere; quasi il 40 percento dei patrimoni gestiti transfrontalieramente dalla Svizzera proviene dall'Europa occidentale.
Resta consentita la prestazione di servizi passiva, ovvero esclusivamente su iniziativa dei clienti. Esistono eccezioni per paesi come la Germania, che consentono alle banche svizzere l'accesso al mercato bilateralmente, nonché per determinati servizi e categorie di clienti.
La CRD VI precisa e armonizza parzialmente i requisiti per i servizi bancari transfrontalieri degli istituti di paesi terzi, in particolare prestiti e depositi non correlati ai servizi di investimento. La CRD VI non introduce un divieto generale e non cambia il fatto che i clienti UE possano mantenere conti esistenti presso banche svizzere o aprirne di nuovi. La prestazione di servizi passiva rimane consentita.
Il riconoscimento dell'equivalenza della regolamentazione svizzera è presupposto per l'accesso dell'intero settore finanziario. Essa esiste per componenti centrali, ma non è ancora completa; le procedure di riconoscimento, tra l'altro per AIFMD, MIFIR, EMIR e CSDR, sono pendenti.
Controllo dei rischi prima dell'ordine di pagamento
I tassi di cambio possono fluctuare tra l'emissione dell'ordine e l'esecuzione. In caso di cambio di valuta, verificare il corso applicato e l'importo che arriva al beneficiario.
Far indicare separatamente i costi fissi e il sovrapprezzo sul cambio. Margini poco trasparenti aumentano il prezzo totale senza saltare all'occhio nella riga delle commissioni.
I bonifici internazionali durano più a lungo dei pagamenti SEPA. Pianificare le scadenze di pagamento di conseguenza. Verificare IBAN e BIC del beneficiario prima dell'invio; le prime due lettere dell'IBAN indicano il paese del conto.
Per i mezzi di pagamento in contanti a partire da 10'000 franchi si applica l'obbligo di informazione e registrazione del BAZG. Per i pagamenti all'estero, verificare le soglie del paese di destinazione, ad esempio 50'000 euro in Germania.
I servizi bancari e di negoziazione di valori mobiliari attivi dalla Svizzera verso l'UE sono limitati. Chiarire preventivamente lo spazio di manovra per progetti concreti.
I punti di riferimento sono il proprio istituto finanziario per corsi, spese ed esecuzione, nonché il BAZG per questioni relative ai mezzi di pagamento in contanti. Per le normative nel paese di destinazione sono competenti le autorità estere.
Verifica dei rischi prima di un pagamento internazionale
- Verificare IBAN e BIC del beneficiario
- Considerare le fluttuazioni del tasso di cambio
- Far indicare separatamente corso e commissioni
- Chiarire la regola sulle spese (SHA, BEN, OUR)
- Verificare la soglia del paese di destinazione (ad es. 50'000 € in Germania)
- Prestazione di servizi passivaverificare lo spazio di manovra
- Contattare il BAZG per questioni sui mezzi di pagamento in contanti
- Informarsi presso le autorità estere competenti